決算短信や「業績予想の修正に関するお知らせ」は、これまで人が読むものでした。これからは、投資家や情報サービスの側で、開示文をAIに読ませて要約したり、良い知らせか悪い知らせかを判定させたりする場面が増えていくはずです。
では、AIは自社の開示をどう読むのでしょうか。「▲」や「△」は正しく伝わるのか。悪いニュースを注記に回したらどうなるのか。英文開示は不利にならないのか。
TypeSafe の判断AI「Jev(ジェブ)」に、架空企業の決算開示文を686回読ませて 確かめました。IR担当者・経営層の方が、明日からの開示文づくりに使える形でまとめています。
この記事のポイント
- Jev は決算短信風の日本語を かなり正確に 読みました。通期予想の修正の方向は 102問すべて正解 です。
- 誤りはばらばらに起きたのではなく、決まった場面に集中 していました。増減率(%)だけの要約、「前年比は悪いが会社予想は上回った」、1%未満の小さな変化、「変更なし」の開示です。
- ▲/△ を「プラス」と読み違えたことは一度もありません。 悲観寄りに読まれた原因は、▲/△ ではなく「無印の正の数」でした。正の数に「+」を付けると、偏りがほぼ半分になりました。
- 悪材料は注記に回しても隠せません。 反対に、良い材料を注記に回すと伝わりにくくなりました。
- 一番効くのは、方向は言葉で書き、数字は金額で並べる ことです。
この記事の前提(必ずお読みください)
- 調べたのは 1つのAI(TypeSafe の Jev)だけ です。ほかのAIで同じ結果になるとは限りません。
- 文章はすべて、架空企業 について機械的に作った短い 合成テキスト です。実在企業の開示ではありません。
- 1つの条件あたりの問題数は多くても26問ほどで、結果には幅があります。多くの差は「傾向」の段階で、1回の実行の結果です。
- 投資助言ではありません。 株価の予測もしていません(実際の株価の反応との照合は、次の段階で行います)。
結論から:AIに誤読されにくい開示の書き方 11項目
実験の結果を、IR担当者向けに開示文を書くときのチェックリストにまとめました。各項目は「どう書くか」「書き方の例」「実験でわかったこと」の順に並べています。
各項目の終わりには、どのくらい確かな結果かを3段階の印で付けました。
- ◎ はっきり言える:今回の実験で、明確な差が出た
- ○ そういう傾向がある:差は出たが、試した件数が少ない
- △ まだわからない:今回は試しておらず、次の実験で確かめる
1. 良い・悪いの方向は「言葉」で書く
- 例:「通期業績予想を上方修正いたします」「増収増益となりました」「会社予想を上回りました」
- わかったこと:方向を言葉で書いた文章では、AIは「上方修正か下方修正か」「会社予想を上回ったか下回ったか」を全問正しく読みました。◎
2. 増減率(%)だけで済ませず、金額も並べる
- 例:「営業利益 18.3%」だけでなく、「営業利益 3,123百万円(前年同期 2,640百万円)」のように、今回・前年・会社予想・前回予想の金額を並べる
- わかったこと:増減率だけを並べると、AIは内容を実際より悪く受け取りがちでした。金額を並べると、その傾きはほぼなくなりました。◎
3. 良い点と悪い点が混ざるときは、それぞれを別の文で書く
- 例:「前年同期比では減収減益となりました。一方、期初の会社予想は上回りました。」
- わかったこと:「前年比は悪いが、会社予想は上回った」という内容を増減率だけで書くと、AIは5通りの書き方すべてで「会社予想を下回った」と読み違えました。文章や金額で書き直すと、3通りすべてで正しく読めました。◎
4. ▲/△ はそのまま使ってよい。ただし、プラスの数字には「+」を付ける
- 例:「売上高 6.2%」ではなく「売上高 +6.2%」。または「6.2%増」「6.2%減」と書く
- わかったこと:AIが ▲/△ を「プラス」と読み違えたことは一度もありませんでした。問題は、記号の付いていないプラスの数字です。「+」を付けるだけで、AIが悪い方に読む傾きがほぼ半分になりました。▲ を「−」に替えても、改善はしませんでした。○
5. 1%未満のわずかな差には、言葉を添える
- 例:「▲0.2%」だけでなく、「▲0.2%(おおむね予想どおり)」「前年並み」と書き添える
- わかったこと:「▲0.2%」のようなわずかな減少を、AIは「予想を下回った」「悪い内容」と受け取りがちでした。○
6. 大事なことは、良い内容も悪い内容も、見出しと冒頭に書く
- 例:見出しに「通期業績予想の修正に関するお知らせ」と入れ、本文の1文目で修正内容を書く
- わかったこと:下方修正を文末の「※」注記に移しても、AIは毎回見つけました。悪い内容を目立たない場所に置いても、AIには隠せません。逆に、上方修正を「※」注記に回すと、「良い内容」という印象がはっきり弱まりました。○
7. 予想を変えないときは、「変更なし」を見出しと冒頭ではっきり書く
- 例:「通期業績予想に変更はありません」を本文の1文目に置く
- わかったこと:見出しが「…通期業績予想に関するお知らせ」のままだと、AIは「株価に影響する重要な開示かどうか」の判断に迷いました。見出しに「変更なし」と書いた場合の効果は、まだ確かめていません。○(見出しの効果は △)
8. 目標と予想を区別したいときは、「目標」「計画」「予想」と言葉で書き分ける
- 例:「〜となる見込みです」でぼかすのではなく、「中期経営計画の目標は〜」「通期の業績予想は〜」と書く
- わかったこと:文末を「となります」「見込みです」「予定です」「目指します」と変えても、AIの受け取り方は変わりませんでした。文末のニュアンスは、AIにはほとんど伝わらないということです。言葉で書き分けた場合の効果は、まだ確かめていません。○(書き分けの効果は △)
9. 英文開示も、日本語と同じくらい正しく読まれる
- わかったこと:英語版も全問正しく読まれました。「重要な開示かどうか」の見分けは、日本語よりむしろはっきりしていました。○
10. 単位(百万円/億円)は、今のままでよい
- わかったこと:百万円で書いても億円で書いても、AIは全問正しく読み、差はありませんでした。○
11. 公表前に、AIで「答え合わせ」をする
この記事の実験で使った方法(ミラーテスト)を、実務向けにした提案です。
やり方:自社の開示文と、良い・悪いを入れ替えた版(例:「上方修正」を「下方修正」に、「増益」を「減益」に)を作り、両方をAIに読ませます。偏りのないAIなら、答えもきれいに入れ替わるはずです。片方だけ答えが鈍る場合は、その書き方がAIに誤解されやすいサインです。
このチェックリストは、Jev という1つのAIを、架空企業についての短い合成文で試した結果にもとづいています。実際の決算短信(長い表や注記を含むもの)や、ほかのAIでも同じ結果になるとは限りません。
何を試したのか
架空の5社と、10通りの「事実」
実在企業と混同しないよう、すべて架空の会社です。それぞれ「良い版」と、良い・悪いだけを入れ替えた「鏡像版」を用意しました(同じ会社・同じ規模)。
- ソラミネ電機:すべて良い(増収増益・予想超過・上方修正)/すべて悪い(減収減益・予想未達・下方修正)。通期予想の修正は、売上高±10.2%、営業利益±32.5%
- ハルカゼ化成:上期は好調(増収増益・予想超過)だが、通期は下方修正/その逆(上期は不振だが、通期は上方修正)
- ミズトリ食品:ほぼ変化なし(前年並み・予想どおり・据え置き)。小さな増減の符号だけを入れ替えた版も用意
- コノハリ精機:小幅に良い/小幅に悪い(表記の実験だけに使用)
- ユキツバ物流:前年比は減収減益だが会社予想は超過、通期は据え置き/その逆(表記の実験だけに使用)
数値はすべて百万円単位の整数から計算し、文章中の金額と増減率が必ず一致するようにしました。
「正解」は文章ではなく事実から決めています。 たとえば、前年同期比や会社予想比の差が±1%未満なら「同等/前年並み」としました。「重要かどうか」は、東証の適時開示の基準(通期予想の修正で、売上高±10%以上、または利益±30%以上)を満たすものを「重要」としています。
書き方を17通り(1回に1か所だけ変える)
同じ事実を、次のように書き方だけ変えて読ませました。
- 基準の文章:方向語(上方修正・増収増益など)あり、金額と「7.9%増」、修正を見出しと冒頭に、断定の文末、百万円
- 基準の文章で「減」を「▲」に(正の数は無印)
- 修正を置く位置:本文の最後へ/免責文の後ろの「※」注記へ(どちらも見出しから「修正」を外す)
- 文末:「となります」を「となる見込みです」「となる予定です」「を目指します」に
- 英語:英語版(質問は日本語)/英語版+英語の質問
- 方向語を消した要約:金額+増減率/増減率だけ(「7.9%減」「▲7.9%」「△7.9%」「−7.9%」「-7.9%」の5通り)/金額だけ(百万円・億円)
「方向語を消した要約」では、上方修正・増収・上回る・据え置きといった言葉をすべて消し、方向は数字だけで伝わるようにしています。決算短信のサマリー表や、説明資料の数字だけのスライドに近い形です。
4つの質問(1回に1問だけ)
ほかの答えに影響されないよう、1回の問い合わせで1問だけ聞きました。
- 通期予想の修正:会社は通期業績予想をどうしたか(上方修正/据え置き/下方修正)
- 会社予想との比較:実績は会社予想と比べてどうだったか(上回る/同等/下回る)
- 全体のトーン:株主にとって、全体としてどのような内容か(ポジティブ/中立/ネガティブ)
- 重要性:株価に大きく影響しうる重要な情報を含むか(「はい」の確率が0.5以上なら「重要」と判定)
Jev は、選択肢ごとに確率を返します。この記事の「得点」は、良い答えの確率 − 悪い答えの確率 で、−1(確実に悪い)から +1(確実に良い)の間の値です。
「ミラーテスト」で偏りを測る
良い版と鏡像版の得点を足して2で割ったものを 「偏り」 と呼んでいます。
偏りのない読み手なら、良い版で +0.8 と答えたものは、鏡像版では −0.8 になり、平均は0になるはずです。マイナスなら悲観寄り(悪く読みがち)、プラスなら楽観寄り です。
規模
問い合わせは合計686回です(短文の能力チェック20回、本番468回、追加確認18回、追加実験180回)。エラーは0件で、やり直しは一度もしていません。
わかったこと
1. 全体としては、かなり正確に読む
まず、短い文を1つずつ読ませる能力チェックは 20問すべて正解 でした。「▲12.3%」「△12.3%」を「減収」と読むことも、「増収減益」から利益の減少を読み取ることもできています。
本番(主要な6つの事実 × 17通りの書き方)の結果は次のとおりです。
- 通期予想の修正:102/102
- 会社予想との比較:100/102
- 全体のトーン:67/68(正解が決まる事実だけ)
- 重要性:93/102
修正の方向については、注記に置いても、英語でも、文末をぼかしても、一度も間違えていません。誤りは次から説明する 決まった場面に集中 していました。
2. 増減率(%)だけの要約は、悪い方に読まれやすい
方向語を消して増減率だけを並べると、悲観寄りの偏りが出ました。
- 増減率だけ:偏り −0.08〜−0.21(表記によって異なる。▲/△ が −0.21 でいちばん大きい)
- 金額だけ・金額+増減率:偏り −0.00〜−0.01(ほぼ0)、どれも全問正解(22/22)
同じ事実でも、今回・前年・会社予想・前回予想の金額を並べると、偏りはほぼ消えました。
3. 「前年比は悪いが、会社予想は上回った」が読み違えられる
ユキツバ物流の事実は「前年同期比は減収減益。しかし会社予想は上回った。通期は据え置き」です。実務でも珍しくない組み合わせだと思います。
これを増減率だけで書くと、5通りの表記すべてで「会社予想を下回った」と誤読 されました。前年比のマイナスが、「会社予想との比較」の判断にまで広がってしまったようです。
同じ事実を次のように書き直すと、3通りとも正しく「上回った」 と読まれました(得点 +0.98〜+1.00)。
- 文章で「会社予想を上回りました」と書く
- 方向語を消しても、金額+増減率で書く
- 金額だけを並べる
良い点と悪い点が混ざる開示ほど、それぞれを別の文で、言葉で 書くことが効きます。
4. ▲/△ は誤読されない。弱点は「無印の正の数」
決算短信でおなじみの ▲/△ が、AIに正しく伝わるのか。結論からいうと、▲/△ を「プラス」と読み違えたことは一度もありません でした。
ただし本番では、5つの表記の中で ▲/△ がいちばん悲観寄りでした。
- 「▲7.9%」:偏り −0.22
- 「△7.9%」:偏り −0.23
- 「−7.9%」:−0.17
- 「-7.9%」:−0.15
- 「7.9%減」:−0.13
ここで気づいたのが、▲/△ の文面では、日本の慣行どおり正の数が無印(「7.9%」) で、−/- の文面では「+7.9%」と書いていたことです。つまり、負の記号と正の記号の2か所が同時に違っていました。
そこで追加実験(180回)で、負の数の記号(▲・△・−)と正の数の記号(無印・+)をすべて組み合わせて比べました。
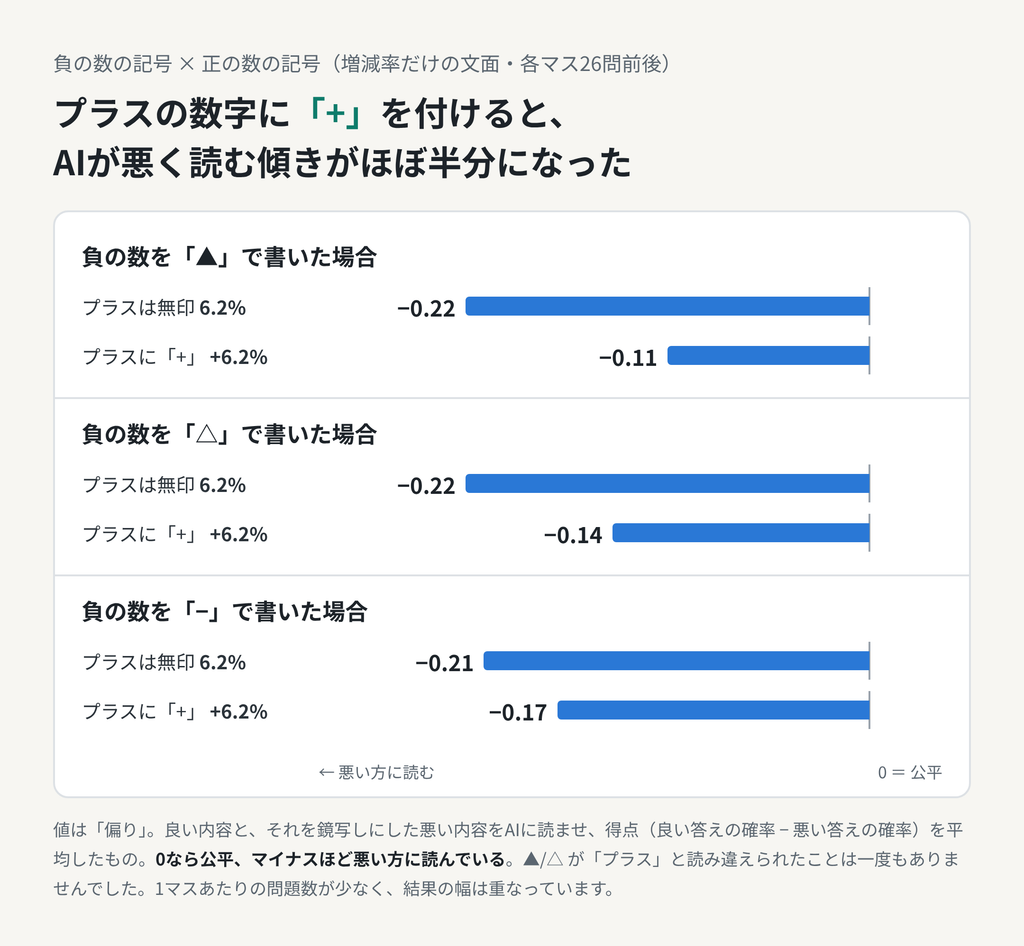
- 正の数が無印だと、負の記号に関係なく同じくらい悲観寄り でした(▲ −0.22、△ −0.22、− −0.21)。
- 正の数に「+」を付けると、▲ の偏りはほぼ半分 になりました(−0.22 → −0.11。△ は −0.22 → −0.14)。正解が「良い」問題で、正解の確率は9〜10ポイント上がっています。
- 負の記号を「−」から「▲」に替えても、悪くはなりません でした(偏りの変化は −0.02〜+0.06)。
- いちばんはっきり差が出たのは、負の数が1つも出てこない事実(ソラミネ電機の良い版、コノハリ精機の良い版)です。「会社予想との比較」の得点は、無印だと +0.76/+0.80、「+」付きだと +1.00/+0.99 でした。
1つの組み合わせあたり26問ほどなので、結果の幅は重なっています。ただ、▲・△・− のどれでも同じ向きの差が出ました。
また、「▲0.2%」のような 小さな減少 は「下回る」「ネガティブ」に寄りやすく、ほぼ変化なしのミズトリ食品で誤りが出ました(本番で3件)。
実務への示唆:▲/△ をやめる必要はありません。気をつけたいのは、増減率の表で 正の数を無印のまま並べること です。正の数に「+」を付けるか、「増」「減」と言葉で書くと、AIに伝わりやすくなります。
5. 悪材料は注記に回しても隠せない。良い材料は注記で弱まる
ハルカゼ化成の事実は「上期は増収増益で予想も超えたが、通期は下方修正」です。下方修正の段落を、冒頭から本文の最後、さらに免責文の後ろの「※」注記へと動かしました。
注記に回した文面は、次のようなものです。
ハルカゼ化成株式会社
2027年3月期 第2四半期決算の概要

当第2四半期累計期間の売上高は43,754百万円(前年同期比6.2%増)、営業利益は3,123百万円(同18.3%増)となり、増収増益となりました。

第2四半期累計の実績は、期初に公表した会社予想を売上高で2.4%、営業利益で8.8%上回りました。

本資料に記載されている業績見通し等の将来に関する記述は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、実際の業績等は様々な要因により大きく異なる可能性があります。

※当社は、2027年3月期の通期業績予想を下方修正いたします。通期は、売上高78,760百万円(前回予想比10.5%減)、営業利益3,864百万円(同31.0%減)となります。
結果は次のとおりです。
- 下方修正(悪材料):どこに置いても、Jev は100%の確率で「下方修正」と答えました。トーンも、17通りの書き方すべてで「ネガティブ」です(得点は冒頭 −0.97、本文の最後 −0.99、注記 −0.89)。
- 上方修正(良い材料):鏡像版で上方修正を注記に置くと、トーンの得点は +0.43 → +0.13 に弱まり、判定も「中立」になりました。本文の最後に置いた場合は +0.64 で、むしろ強く出ています。
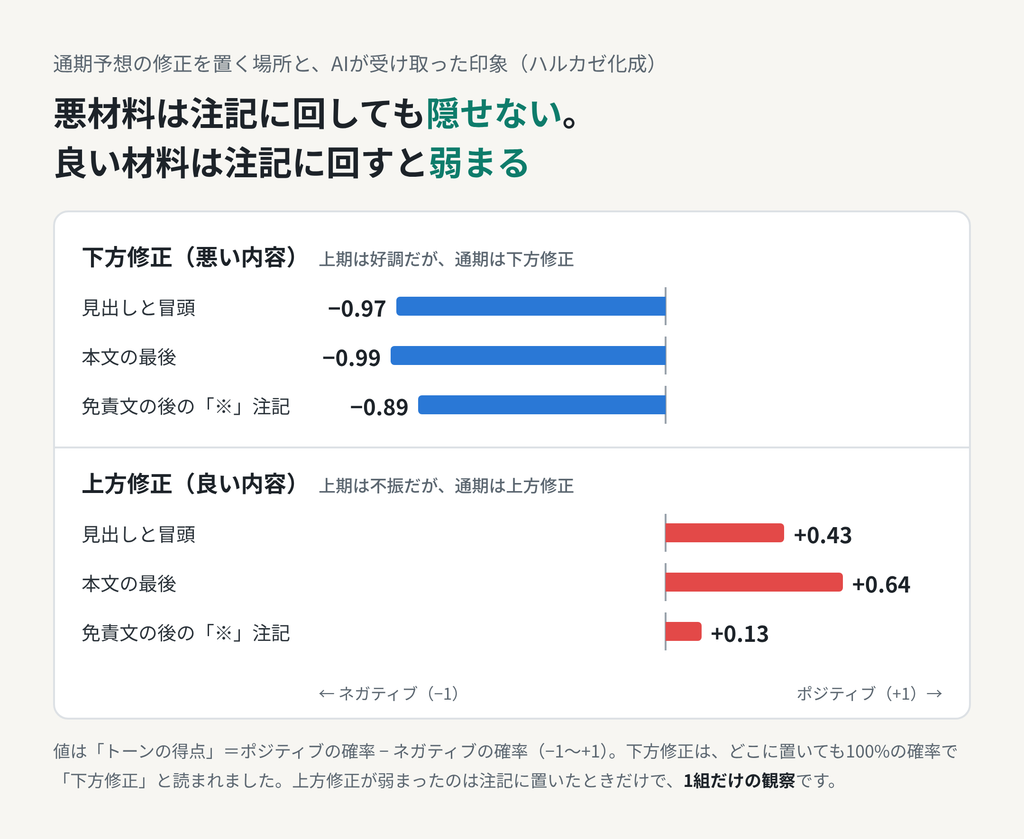
弱まったのは「免責文の後ろの注記」に置いたときだけで、1組だけの観察です。
実務への示唆:悪材料を目立たない場所に置く書き方は、AIには効きません。一方で、良い材料を注記に回すと伝わりにくくなります。大事なことは、良くも悪くも見出しと冒頭に 書くのが確実です。
6. 良い材料と悪い材料が混ざると、悪い方に引っ張られる
「上期は好調、通期は下方修正」のハルカゼ化成は、17通りすべてで「ネガティブ」と判定されました。一方、鏡像の「上期は不振、通期は上方修正」が「ポジティブ」と判定されたのは、17通り中10通りだけです(中立2、ネガティブ5)。
ミラーテスト全体の偏りは −0.06(95%の幅で −0.08〜−0.04)、トーンの質問だけなら −0.13 でした。傾きは小さいものの、幅が0をまたがないので、悲観寄りと言えます。以前、同じ Jev に米国株の値動きを判断させた実験でも、下向きの偏りが見られました。
7. 「見込み/予定/目指す」では、読み取りは変わらない
通期予想の文末を「となります」から「となる見込みです」「となる予定です」「を目指します」に変えても、結果はほぼ同じでした。
- 修正の判定:すべて正解(確率100%)
- 重要性(重要な事実):0.89〜0.90
- トーンの強さ:0.55〜0.59
Jev は「目指します」も「となります」とほぼ同じ重さで読んでいます。ただしこの設計では、修正そのものは冒頭で「下方修正いたします」と断定しています。
8. 英文開示も、同じくらい正確に読まれる
基準の文章の英語版も、全問正解(22/22)でした。日本語の基準文と同じ答えだったのは24問中22問です。
重要性の区別は、英語の文に英語で質問した場合がいちばんはっきり していました(重要な事実 0.82/重要でない事実 0.23。日本語の基準文は 0.89/0.52)。
9. 重要性はおおむね区別できるが、「変更なし」で迷う
重要な修正がある事実は 0.82〜0.92、変更なしの事実は 0.23〜0.54 と、おおむね区別できています。良い知らせと悪い知らせで、重要性の差はありませんでした(すべて良い 0.88/すべて悪い 0.90)。
重要性の誤り9件は、すべて次の条件の文面でした。
- 「変更なし」を 日本語の文章 で書いている
- 見出しが「…通期業績予想に関するお知らせ」
値は 0.50〜0.56 と、判定の境目ぎりぎりです。見出しを「決算の概要」にした文面では 0.37〜0.39 で、正しく「重要でない」と判定されました。ただし、見出しと段落の順番を同時に変えているので、どちらが効いたのかはまだ分けられていません。
10. 単位(百万円/億円)による差はない
金額だけの文面を百万円と億円で比べましたが、どちらも全問正解(22/22)でした。
11. 速さ・安定性・コスト
- 速さ:応答時間は中央値0.14秒(遅いほうから1%の境目でも0.26秒)
- 安定性:同じ実行の中では、同じ入力への答えが変わったことは一度もありません(確率のゆれは最大0.05)。約1時間後に同じ文を聞き直した90問では、88問が同じ答えでした。変わった2問は、確率0.5前後の境目の問題です。
- コスト:入力は合計約40万トークン。第三者が報告している単価で計算すると、686回すべてで約1.7セントです(公式の料金表は未確認)。
文面の例(ハルカゼ化成:上期は好調だが通期は下方修正)
実際に読ませた文面の一部です。
基準の文章(方向語あり、修正を見出しと冒頭に)
ハルカゼ化成株式会社
2027年3月期 第2四半期決算および通期業績予想の修正に関するお知らせ

当社は、2027年3月期の通期業績予想を下方修正いたします。通期は、売上高78,760百万円(前回予想比10.5%減)、営業利益3,864百万円(同31.0%減)となります。

当第2四半期累計期間の売上高は43,754百万円(前年同期比6.2%増)、営業利益は3,123百万円(同18.3%増)となり、増収増益となりました。

第2四半期累計の実績は、期初に公表した会社予想を売上高で2.4%、営業利益で8.8%上回りました。

本資料に記載されている業績見通し等の将来に関する記述は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、実際の業績等は様々な要因により大きく異なる可能性があります。
増減率だけ・▲ 表記(方向語なし、正の数は無印)
ハルカゼ化成株式会社
2027年3月期 第2四半期決算の概要

【第2四半期累計 実績(前年同期比)】売上高 6.2%、営業利益 18.3%
【会社予想との比較(第2四半期累計 予想比)】売上高 2.4%、営業利益 8.8%
【通期業績予想(前回予想比)】売上高 ▲10.5%、営業利益 ▲31.0%金額だけ(方向語なし、百万円)
ハルカゼ化成株式会社
2027年3月期 第2四半期決算の概要

【第2四半期累計 実績】売上高 43,754百万円(前年同期 41,200百万円)、営業利益 3,123百万円(前年同期 2,640百万円)
【会社予想との比較】会社予想 売上高 42,729百万円、営業利益 2,870百万円/実績 売上高 43,754百万円、営業利益 3,123百万円
【通期業績予想】前回予想 売上高 88,000百万円、営業利益 5,600百万円/今回予想 売上高 78,760百万円、営業利益 3,864百万円
増減率だけの文面では、上の2行の正の数が無印です。「わかったこと」の4で見たとおり、ここに「+」が付いているかどうかで読み取りが変わりました。
限界と注意
- 調べたのは Jev(バージョン1.14.0)1つだけです。AIの版が変われば、結果も変わりえます。
- 合成テキストは短く整った文章です。実際の決算短信は長く、表・注記・セグメント情報が多いので、難しさは別物です。
- 1つの条件あたりの問題数が少なく、結果の幅は広めです。小さな差は偶然の範囲です。
- 「トーン」と「重要性」の正解は、私たちが決めた基準(事実の向きがそろっている場合のみ/東証の開示基準)による代わりの物差しです。
- 選択肢は常に「良い・中間・悪い」の順で聞いています。並び順の影響は、今回は分けていません。
- 英語版は機械的に作った英文で、ネイティブが書いたIR英文の品質を代表するものではありません。質問の言葉づかいも結果に影響します。
- 株価への影響そのものは測っていません。投資判断には使わないでください。
次に試すこと
まずは合成テキストのまま、少ない問い合わせで次を確かめます。
- 「変更なし」の開示で、見出しだけを変える(「…に関するお知らせ」/「業績予想の据え置きに関するお知らせ」/「決算の概要」)
- 長い文面:表・セグメント情報・注記を足して、どこまで読み取りが保てるか
- 同じ文面と質問で、別のAIと比べる(Jev に特有の性質かどうか)
そのうえで、実際の開示と株価の反応を照らし合わせる段階に進みます。
- TDnet(東証の適時開示情報閲覧サービス)の決算短信・業績予想の修正
- EDINET(金融庁)の有価証券報告書など
- J-Quants(JPX)の株価・財務情報・決算発表予定日
- 後日、米国の SEC EDGAR(8-K の決算関連の開示)とプレスリリース
実データでは、「会社の方向語」と「数字」が食い違う開示や、悪材料が注記にある開示を優先して集め、今回の傾向が実際の文書でも出るかを確認します。いずれも、使う前に利用規約と取得方法を確認します。
おわりに
AIは、思っていた以上に開示文を正確に読みました。そのうえで、誤読には決まったパターンがあることもわかりました。
まとめると、AIに誤読されにくい開示のコツは3つです。
- 方向は言葉で書く(上方修正・増収増益・会社予想を上回りました)
- 数字は金額で並べる(増減率だけにしない)
- 正の数にも「+」を付ける(▲/△ はそのままでよい)
どれも、人間の読み手にとってもわかりやすくなる書き方です。AIに読まれることを前提にした開示は、結局のところ、誰にとっても誤解の少ない開示なのだと思います。
免責事項
本記事は、架空企業の合成テキストを使った技術実験の記録です。投資助言ではなく、特定の金融商品の売買を勧めるものではありません。
貴社のIRは、AIにどう読まれていますか?
IR BASEでは、上場企業のIRがAIにどれだけ正しく読み取れるかをスコア化しています。銘柄コードと会社メールアドレスだけで、自社のスコアを無料で確認できます。開示の改善や発信体制づくりのご相談は、IR支援サービスまたはお問い合わせからどうぞ。